altersvorsorgedepot-2027-titelbild-1024x538 Das Altersvorsorgedepot ab 2027: Was die Reform für die Generation 50+ bedeutet

Das Altersvorsorgedepot ab 2027: Was die Reform für die Generation 50+ bedeutet

„Herr Herfurth, muss ich da jetzt auch noch rein?“ Diese Frage habe ich in den vergangenen Wochen mehrfach gehört – zuletzt von einem 61-jährigen Mandanten, der in einer Wirtschaftszeitung über das neue Altersvorsorgedepot gelesen hatte. Seine Sorge war weniger das Produkt als das Gefühl, etwas zu verpassen. Meine Antwort hat ihn überrascht: In Ihrer eigenen Person wahrscheinlich nicht. Für Ihre Kinder dagegen sehr wohl.

Ich halte das für die ehrlichste Einordnung, die man zu dieser Reform geben kann. Und ich weiß, dass sie sich von dem unterscheidet, was Sie derzeit auf den Seiten von Banken und Versicherern lesen. Deshalb dieser Beitrag.

Was sich zum 1. Januar 2027 konkret ändert

Das Altersvorsorgereformgesetz hat den Bundestag am 27. März 2026 passiert, der Bundesrat hat am 8. Mai 2026 zugestimmt. Die neuen Verträge dürfen ab dem 1. Januar 2027 angeboten werden. Neue Riester-Verträge lassen sich nach 2026 nicht mehr abschließen.

Das Kernstück ist ein Produkt, das es in der geförderten Altersvorsorge bisher nicht gab: ein Depot ohne Garantiezwang. Bislang musste jeder geförderte Vertrag zum Rentenbeginn mindestens die eingezahlten Beiträge zurückgeben. Genau diese Garantie hat die Anbieter in den vergangenen Niedrigzinsjahren in sehr defensive Anlagen gezwungen.

Künftig gibt es drei Wege. Erstens das Altersvorsorgedepot: renditeorientiert, ohne Beitragsgarantie, Fonds einschließlich ETFs sind zulässig. Zweitens weiterhin Garantieprodukte, nun in zwei Stufen – mit 100 Prozent oder mit 80 Prozent Beitragsgarantie. Drittens das sogenannte Standarddepot, eine vereinfachte Variante mit voreingestellter Aufteilung aus einem Rendite- und einem Sicherheitsbaustein und automatischer Umschichtung in Richtung Rentenbeginn. Für das Standarddepot gilt eine gesetzliche Kostenobergrenze von 1,0 Prozent Effektivkosten pro Jahr; jeder Anbieter muss ein solches Depot anbieten.

Die Förderlogik in Zahlen

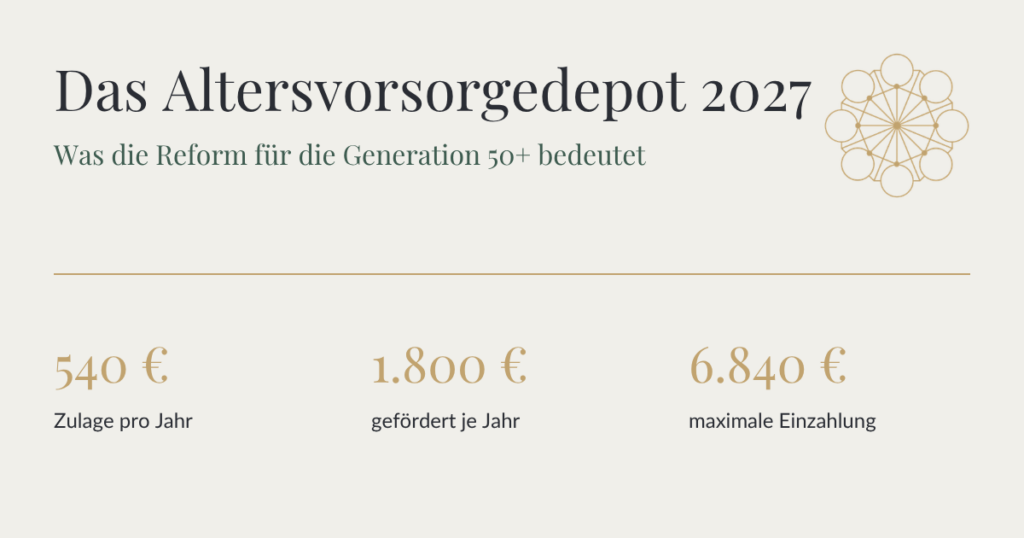
Die Zulage folgt ab 2027 einer neuen Logik: Sie bemisst sich direkt an dem, was Sie einzahlen. Je eingezahltem Euro gibt es einen festen Zuschuss – die frühere Kürzung der Zulage bei zu niedrigem Eigenbeitrag entfällt damit.

Eigenbeitrag pro JahrZulage je eingezahltem EuroZulage in Euro
die ersten 360 €0,50 €bis 180 €
die weiteren 1.440 € (also bis 1.800 €)0,25 €bis 360 €
Summe bei 1.800 € Eigenbeitrag540 €
je Kind, bis 300 € Eigenbeitrag1,00 €bis 300 € pro Kind
Vertragsabschluss vor dem 25. Geburtstageinmalig200 €

Dazu die wichtigsten Grenzen: Einzahlen dürfen Sie bis zu 6.840 Euro im Jahr. Gefördert – also mit Zulagen bedacht – werden davon maximal 1.800 Euro. Für den Zulagenanspruch ist ein Mindestbeitrag von 120 Euro jährlich nötig. Als Sonderausgaben abziehbar sind bis zu 2.340 Euro; das sind die 1.800 Euro Eigenbeitrag zuzüglich des Zulagenanspruchs.

Ein Wort zu den Fachbegriffen. „Sonderausgabenabzug“ bedeutet: Der Beitrag mindert Ihr zu versteuerndes Einkommen. Das Finanzamt prüft, ob dieser Steuervorteil für Sie günstiger ist als die Zulage; der übersteigende Teil wird Ihnen dann zusätzlich gutgeschrieben. „Nachgelagerte Besteuerung“ bedeutet: In der Ansparphase bleiben Erträge steuerfrei, versteuert wird erst die Auszahlung im Ruhestand, mit Ihrem dann geltenden persönlichen Steuersatz. Wie sich das in Ihrem konkreten Fall auswirkt, gehört auf den Schreibtisch Ihres Steuerberaters – dort und nirgendwo sonst.

Was das Altersvorsorgedepot für die Generation 50+ tatsächlich bedeutet

Und hier beginnt der Teil, den Sie in Produktbroschüren nicht finden werden.

Die Zulage ist ein Jahresbetrag. Ihre Wirkung entsteht nicht aus der Höhe, sondern aus der Wiederholung über Jahrzehnte. Wer mit 30 beginnt, sammelt über rund 37 Jahre Zulagen ein, die im Depot mitarbeiten. Wer mit 59 beginnt und mit 65 in den Ruhestand geht, kommt auf sechs Jahre – bei voller Ausschöpfung also auf maximal 3.240 Euro Zulagen. Das ist kein schlechter Betrag. Es ist aber kein Betrag, der eine Ruhestandsplanung verändert, in der es um mehrere hunderttausend Euro liquides Vermögen geht.

Hinzu kommt die zweite Seite, über die selten gesprochen wird: Bindung. Gefördertes Kapital ist Altersvorsorgekapital. Es steht Ihnen nicht frei zur Verfügung, die Auszahlung ist an den Ruhestand geknüpft, und ein Auszahlungsplan muss mindestens bis zum 85. Lebensjahr tragen. Für einen 59-Jährigen, dessen eigentliche Fragen Cashflow, Kaufkrafterhalt und Verfügbarkeit lauten, ist genau diese Bindung der teuerste Teil des Vertrags – teurer als jede Kostenquote.

Meine nüchterne Einordnung lautet deshalb: In der eigenen Person ist das Altersvorsorgedepot für die meisten Mandantinnen und Mandanten ab 55 kein zentrales Thema. Das ist kein Urteil über das Produkt. Es ist ein Urteil über die Passung zwischen einem Förderinstrument, das lange Zeiträume braucht, und einer Lebensphase, in der diese Zeit knapp ist.

Finanzboutique-Magazin abonnieren

Impulse zu Vermögen, Ruhestands- und Nachfolgeplanung – kompakt per E-Mail.

Sie können sich jederzeit abmelden über den Link in der Fußzeile jeder Mail.

Abmeldung jederzeit möglich · Kein Spam · Datenschutzhinweise

Die drei Konstellationen, in denen die Reform für Sie relevant wird

1. Das Generationenthema

Hier liegt aus meiner Sicht der eigentliche Hebel. Ihre Kinder und Enkel haben genau das, was Ihnen fehlt: Zeit. Ein Berufseinsteiger, der vor dem 25. Geburtstag abschließt, nimmt den einmaligen Bonus von 200 Euro mit und danach jahrzehntelang die laufende Zulage.

Für Sie stellt sich das als Frage der Vermögensübergabe dar: Ein Teil dessen, was ohnehin einmal übergehen soll, kann zu Lebzeiten fließen – gezielt, in überschaubaren Beträgen, innerhalb der schenkungsteuerlichen Freibeträge, die alle zehn Jahre neu zur Verfügung stehen. Zwei Punkte gehören dabei sauber auseinandergehalten: Förderberechtigt ist immer die Person, der der Vertrag gehört, nicht der Geldgeber. Und die Kinderzulage erhält der zulageberechtigte Elternteil, nicht die Großeltern. Wer schenkt, sollte außerdem wissen, dass er das Geld damit langfristig bindet – das ist im Verhältnis zwischen den Generationen ein Gesprächsthema, kein Formularthema. Genau solche Fragen sortiere ich in meiner Nachfolgeplanung.

2. Selbstständige und neu Förderberechtigte

Der Kreis der Förderberechtigten wird deutlich erweitert. Neben Arbeitnehmern, Beamten, Landwirten und Künstlern sind künftig auch selbstständig Erwerbstätige mit Einkünften aus Gewerbebetrieb oder freiberuflicher Tätigkeit unmittelbar förderberechtigt, sofern sie eine Steuererklärung abgeben – ebenso Pflichtmitglieder berufsständischer Versorgungswerke. Ehegatten und eingetragene Lebenspartner unmittelbar Förderberechtigter können mittelbar teilnehmen.

Für den mitarbeitenden Ehepartner im Familienunternehmen, für den Freiberufler, der bisher außen vor war, für die Gesellschafter-Geschäftsführerin: Das ist eine echte Veränderung der Ausgangslage – und ein Anlass, die vorhandenen Bausteine der Altersvorsorge einmal insgesamt anzuschauen, statt einen weiteren hinzuzufügen.

3. Der bestehende Riester-Vertrag

Vorhandene Riester-Verträge genießen Bestandsschutz. Sie können unverändert weiterlaufen. Sie können aber auch in die neue Fördersystematik überführt werden – entweder durch Wechsel in einen neuen Altersvorsorgevertrag, ohne dass bisherige Förderung zurückzuzahlen wäre, oder durch eine Erklärung gegenüber dem bisherigen Anbieter.

Ob sich das lohnt, lässt sich nicht pauschal beantworten und schon gar nicht aus einem Blogbeitrag ableiten. Es hängt an den garantierten Werten Ihres Altvertrags, an dessen Kosten, an Ihrer verbleibenden Beitragsdauer und an Ihrer Steuersituation. Was ich in der Praxis sehe: Viele dieser Verträge liegen seit Jahren unbeachtet in der Ablage. Die Reform ist ein guter Anlass, sie überhaupt einmal wieder aufzuschlagen.

Wie das für Kinder und Enkel konkret aussieht, habe ich gesondert eingeordnet: Frühstart-Rente und Kinderdepot – was Großeltern jetzt wissen sollten.

Was noch offen ist

Zwei Dinge sollten Sie nüchtern zur Kenntnis nehmen. Erstens: Die Umsetzungsverordnung der Bundesregierung für das öffentlich verantwortete Standarddepot liegt noch nicht vor. Zweitens, und praktisch wichtiger: Es gibt noch kein einziges dieser Produkte am Markt. Kostenstrukturen, Fondsauswahl, Wechselmodalitäten – all das ist heute nicht beurteilbar. Wer Ihnen im Jahr 2026 bereits sagt, welcher Anbieter der richtige sei, verkauft Ihnen eine Vermutung.

Mein Fazit zum Altersvorsorgedepot

Ich halte die Reform für einen sinnvollen Schritt. Der Garantiezwang hat die geförderte Altersvorsorge über Jahre in ein Korsett gezwängt, und dass dieses Korsett fällt, ist gut – vor allem für die Jüngeren.

Für meine Mandantinnen und Mandanten ab 50 ist das Altersvorsorgedepot in der eigenen Person meist eine Randnotiz. Als Generationenthema, als neue Möglichkeit für Selbstständige und als Anlass zur Entscheidung über Riester-Altverträge ist es dagegen sehr relevant. Diese Unterscheidung ist der ganze Punkt dieses Beitrags – und sie ist der Grund, warum ich seit 2019 bankenunabhängig arbeite. Ganz in Ihrem Interesse. Anders als Ihre Bank.

Wie ich über Vermögensübergabe zwischen den Generationen denke, lesen und hören Sie gebündelt unter Der goldene Herbst.

Sprechen wir darüber, bevor 2027 beginnt. Ob und in welcher Form die Reform für Ihre Familie eine Rolle spielt, lässt sich nur im Zusammenhang beurteilen: mit Ihrer Vermögensstruktur und Ihren Übergabezielen. Wenn Sie diese Fragen einmal in Ruhe und ohne Produktinteresse sortiert haben möchten, lade ich Sie zu einem persönlichen Gespräch im Rahmen meiner Ruhestandsplanung ein.

Dieser Artikel stellt keine individuelle Anlage-, Steuer- oder Rechtsberatung dar. Er enthält keine Empfehlung zum Erwerb, zum Halten oder zur Veräußerung von Finanzinstrumenten. Steuerliche Detailfragen klären Sie bitte mit Ihrem Steuerberater. Stand: September 2026.

Haben Sie Fragen zu Ihrer Vermögensanlage?

Ich berate Sie unabhängig und auf Augenhöhe. Nehmen Sie gerne Kontakt mit mir auf.